Herkese selamlar. Yeni bir ayın daha sonuna geldik. Finansal özgürlük yolculuğuna başlayalı tam 100 ay, hedefime ulaşalı ise 37 ay geçmiş. Zamanın nasıl geçtiğini anlamak gerçekten zor. Tam 100 ay önce yatırım yapmaya başlamışım ve o zamanki ben ile arada o kadar fark var ki. Hayatımı 180 derece değiştiren bir 100 ay oldu. Bu süre içerisinde finansal bağımsızlığa ulaştım, twitterda 200 binden fazla kişinin takip ettiği birisi haline geldim. Sonrasında ise tam zamanlı şekilde içerik üretmeye ve bildiklerimi insanlarla paylaşmaya başladım. Şu anda hayatımın ikinci evresini yaşıyorum. 30 yaşına kadar olan evre ile 30’undan sonrası siyahla beyaz gibi:)
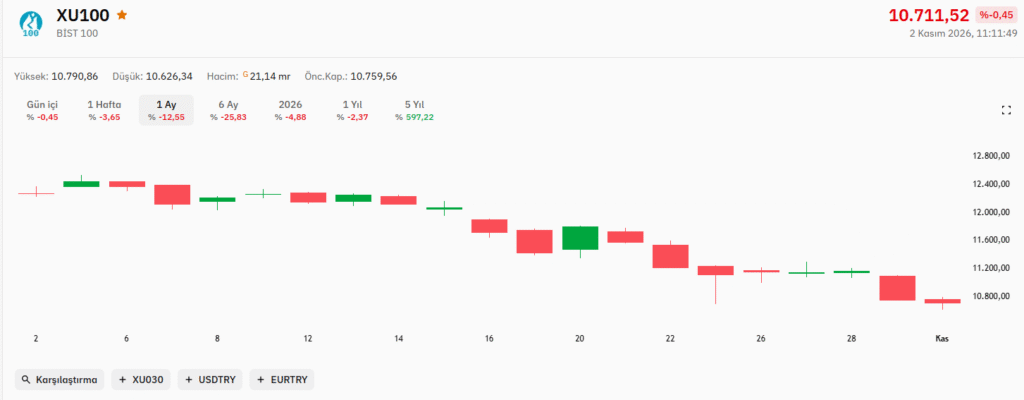
Kişisel değerlendirmeden sonra piyasaların durumuna gelelim. Eylülü bir güven krizi ayı olarak geride bırakmıştık. Ekim ise bu krizin bedelinin ödenmeye devam ettiği bir ay oldu. Eylül sonunda 11.947 seviyesinden devraldığımız BIST 100, 5 Ekim’de 12.444 ile ayın en yüksek kapanışını yaptı. Sonrasında MSCI’ın Türkiye kararı, faiz indirimi günündeki satış ve ay sonundaki küresel teknoloji satışıyla geriledi. Ayın son işlem günü olan 30 Ekim’de ise 10.760 ile ayın en düşük kapanışını yaptı. Yani endeks aylık bazda %9,94 değer kaybetti, 2025 yılı sonunun da altına indi ve yıl başından bu yana %4,5 ekside. 11 Mayıs’taki 15.133 rekorunun ise yaklaşık %29 altındayız. Ama bu ay benim için asıl hikaye fiyatlarda değil, açıklanmaya başlayan üçüncü çeyrek bilançolarında. Onu da yazının ilerleyen kısmında açacağım.
Bu ay içerik tarafına devam ettim. Finansal Özgürlük Kulübü podcast’inde de yeni bölümler yayına girdi. İlk bölümümüz getiri sırası riski ve borsayı zamanlamaya çalışmakla ilgiliydi.
İkinci bölümde ise Warren Buffett, Charlie Munger ve Peter Lynch gibi borsa efsanelerinin olağanüstü getirilerinin arkasında üstün yetenek mi yoksa doğru zamanda doğru yerde olmanın getirdiği şans mı yatıyor buna baktık.
Makale tarafında da Polonyalı Mateusz’un (Inwestomat) hikayesini anlattım. Aşağıdaki linkten ulaşabilirsiniz.
Patreon tarafında da benzer şekilde içeriklere devam ettim. Ekim ayında Mavi şirketinin değerlemesini yaptım, bunun yanında Avrupakent GYO ve Yeo Teknoloji yatırım tezlerini yayınladım. 3. çeyrek bilanço dönemi içerisinde olduğumuz için bilanço analizlerini de paylaşmaya devam ediyorum.
Bunun yanında hesabım üzerinden ulaşabileceğiniz 24 dersten oluşan “Bilanço ve Finansal Tablo Okuma Eğitimi” de yayına girdi. Aşağıdaki linkten detaylarına ulaşabilirsiniz.
Jeopolitik Gelişmeler
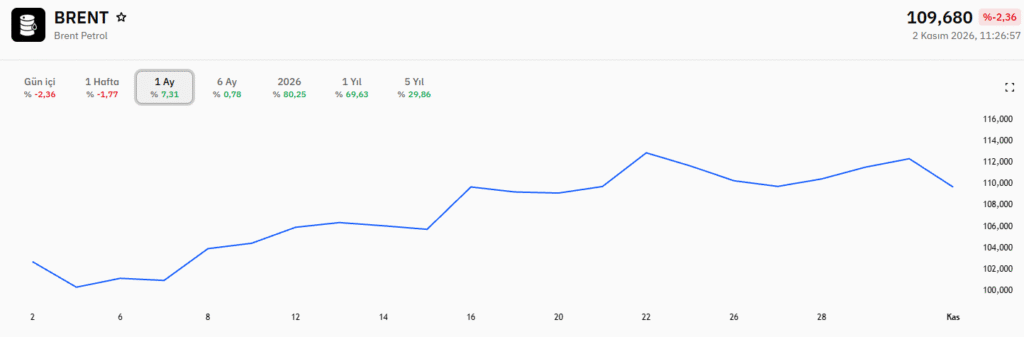
Şimdi güncel gelişmelere dönelim. Geçen ay petrolün 90 ile 106 dolar arasında salındığını ve bu salınımın tabanının yukarı kaydığını yazmıştım. Ekimde taban bir kez daha yukarı taşındı. Ayın ilk yarısında üç gelişme üst üste geldi. İran Hürmüz Boğazı’ndaki gemilere yönelik saldırılarını artırdı, Yemen’deki Husiler Suudi Arabistan’ın enerji tesislerini hedef aldı ve Trump’ın Rusya ile Ukrayna arasında sağlamaya çalıştığı enerji ateşkesi çökünce Ukrayna Rus rafinerilerine saldırılarını yeniden başlattı. ABD Merkez Kuvvetler Komutanlığı’na göre İran bu dönemde GFS Pride adlı bir konteyner gemisini batırdı, basına yansıyan bilgilere göre ise en az 9 gemi saldırıya uğradı. Brent 16 Ekim’de mayıstan bu yana ilk kez 110 doları gördü.
Ayın ikinci yarısında da tablo sakinleşmedi. İran Devrim Muhafızları 21 Ekim’de Hürmüz’ün güneyinde iki petrol tankerinin mayına çarptığını duyurdu. Katar arabuluculuğunda Doha’da süren görüşmelerden ise ay sonuna kadar bir ateşkes çıkmadı. Trump, 3 Kasım’daki ara seçimlerden önce İran’a yeni bir saldırı yapılmayacağını söylemişti. Ay sonunda piyasanın gündemine bu kez seçimlerin ardından saldırıların yeniden başlayabileceği endişesi girdi ve 30 Ekim’de üç tankerin daha saldırıya uğradığı bildirildi. Brent ayı 112,3 dolardan kapattı. Eylül sonundaki 97,9 dolara göre yaklaşık %14,7’lik bir artış var.
Yurtiçi Piyasalar
Türkiye’ye dönecek olursak, ekimin hikayesi eylülün devamı oldu ama bu kez krizin hukuki çerçevesi netleşti. Tasfiyesine karar verilen fonlara ilişkin kanun teklifi 22 Ekim’de TBMM Genel Kurulu’nda kabul edildi ve 7596 sayılı Kanun olarak 27 Ekim’de Resmi Gazete’de yayımlandı. Kanuna göre net yatırımı 1 milyon liranın altında olan yatırımcı tutarın tamamını, üzerinde olan yatırımcı ise en fazla 1 milyon lirayı ara ödeme olarak alabilecek. İlk ara ödemeler 30 Ekim’de İş Bankası ve Ziraat Bankası üzerinden başladı.
Ayın en sert günlerinden biri yurt dışından gelen bir kararla yaşandı. MSCI 15 Ekim akşamı Türkiye endekslerinde artış ve ekleme yönlü değişiklikleri ikinci bir duyuruya kadar dondurdu. Kuruluş, Haziran 2027’ye kadar fiili dolaşım ve şeffaflık konusunda yeterli ilerleme görmezse Türkiye’nin gelişmekte olan piyasa statüsü için istişare başlatabileceğini de belirtti. BIST 100 ertesi gün %2,89 geriledi. FTSE Russell ise 6 Ekim’de Türkiye’yi izleme listesine almamıştı. Bence MSCI kararının kısa vadeli etkisinden çok 8 ay sonraki değerlendirme önemli. Orada belirleyici olan açıklanan düzenlemelerin sayısı değil uygulamada ne kadar tutarlı oldukları olacak.
30 Ekim’de yayımlanan PPK toplantı özetinde Merkez Bankası, ekimde gıda ve enerji fiyatlarındaki artış nedeniyle aylık enflasyonun eylüle göre hızlanabileceğini, ancak bunun ana eğilime yansımasının sınırlı kalmasını beklediğini belirtti. İç talepte zayıflık devam ediyor. . Ağustosta sanayi üretimi yıllık %1,9 geriledi, bireysel kredilerde dört haftalık ortalama büyüme %1’e indi. Bu tablo bana aralıkta ikinci bir indirimin mümkün olduğunu, ama hızın ekim enflasyonuna ve petrole bağlı kalacağını düşündürüyor.
Kişisel Portföy
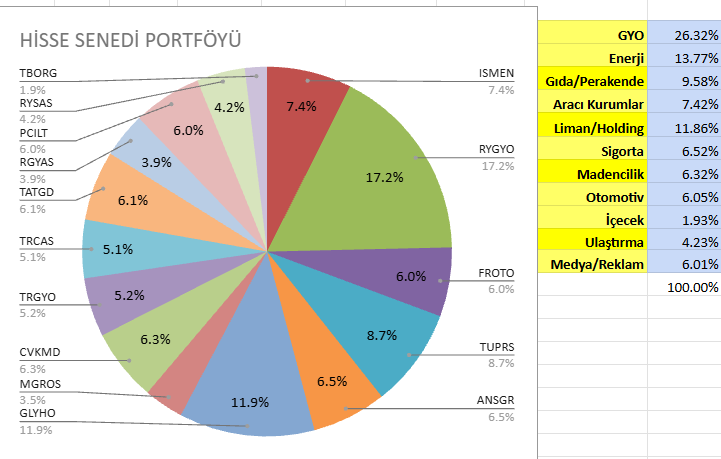
Ekim ayı kişisel portföyüm açısından da nispeten hareketli bir ay oldu. Düşen fiyatlardan ve çıkan fırsatlardan yararlanmak amacıyla bazı işlemler yaptım. RYGYO hisselerimden bir miktar azaltarak PCILT ve RYSAS ekledim. Kalekim de tamamen portföyden çıktı. Savaşın en fazla olumsuz etkilediği şirketlerden birisi ve toparlanma da uzun sürecek gibi görünüyor. Şimdi öncelikle portföye giren şirketlere bakalım.
RYSAS
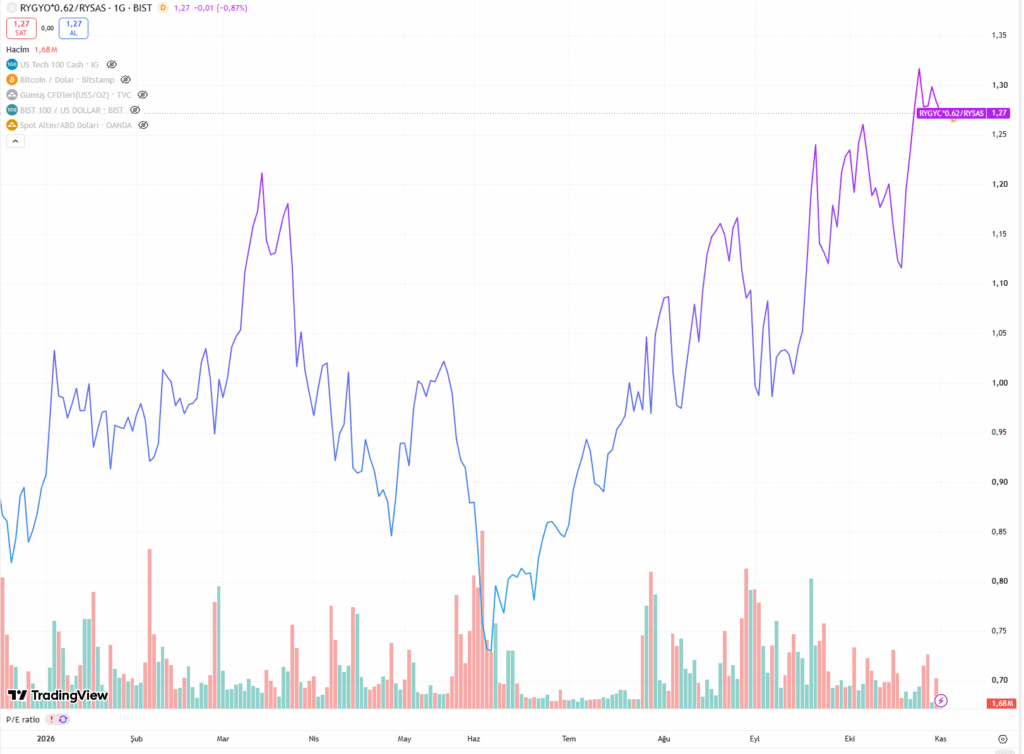
Portföye giren ilk şirket Reysaş Taşımacılık ve Lojistik. Şirket, portföyümde yer alan Reysaş GYO’nun ana ortağı. Reysaş Lojistik, Reysaş GYO sermayesinin %62’sine sahip. Basit bir hesap yaptım. 30 Ekim kapanışıyla Reysaş GYO’nun piyasa değeri 102,5 milyar lira, bunun %62’si yaklaşık 63,6 milyar lira ediyor. Reysaş Lojistik’in piyasa değeri ise 49,5 milyar lira. Yani piyasa, şirketi elindeki GYO payının borsa değerinin altında fiyatlıyor. Dolayısıyla RYSAS’ı aslında daha ucuza RYGYO payı almak için kullanıyorum. Aşağıda bir grafik paylaşacağım. Bu grafikteki rakam 1’in üzerinde kaldığı sürece RYSAS’ı RYGYO paylarını arındırdığımızda bedavaya alabiliyoruz.
PCILT
İkinci yeni şirket PC İletişim ve Medya. 30 Ekim kapanışıyla piyasa değeri yaklaşık 3,3 milyar lira. Haziran sonu bilançosuna göre 1,15 milyar lira nakdi var ve net nakit pozisyonunda. Ağustosta 300 milyon lira nakit temettü dağıttı. 14 Eylül’de başlattığı geri alım programında 13 Ekim’de azami fonu 100 milyon liradan 175 milyon liraya, azami pay sayısını ise sermayenin %4,2’sine denk gelen 5 milyon adede yükseltti. Ay içinde bağlı ortaklığı Media Connect, Doğtaş, Kelebek ve Lova markalarının sahibi Doğanlar Mobilya Grubu ile medya planlama ve satın alma anlaşması yaptı. Ayrıca düzenli şekilde temettü dağıtan ve her yıl da temettüsünü artıran bir şirket. Seneye de en azından 3 TL temettü beklentim var.
Şimdi portföydeki şirketlerle ilgili ekim ayı gelişmelerine bakalım. Tüm şirketleri yazmayacağım, sadece önemli gelişme olanları paylaşmayı düşünüyorum. Torunlar GYO, Türk Tuborg ve Rönesans Gayrimenkul tarafında bu ay kayda değer bir şirket haberi olmadı. Torunlar %4,8 geriledi. Ocak ayında satın aldığı Forum Mersin ve Forum Kayseri AVM’lerinin nihai devir bedelleri finansal denetim sonrası 218,0 milyon ve 131,9 milyon avro olarak kesinleşti. Tuborg %9,6 düşüşle 109,10 liradan kapattı, yaz sezonunun yansıyacağı üçüncü çeyrek bilançosunu bekliyorum. Rönesans Gayrimenkul’de 7 Ekim hak kullanım tarihiyle pay başına 7,82 lira brüt temettü dağıtıldı. Hisse temettü dahil yaklaşık %7,3 değer kaybetti.
GLYHO
Global Yatırım Holding ekim ayını yatay tamamladı. Şirket tarafında bu ay haber akışı yoğundu. 19 Ekim’de açıklanan eylül yolcu istatistiklerinde konsolide gemi sayısı yıllık %14, konsolide yolcu hareketleri %12 arttı. Ağustos doluluk oranı konsolide bazda %114 oldu. Konsolide olmayan limanlar dahil eylülde 648 gemi ve 1.773.099 yolcu ağırlanmış. Ağustostaki %9 ve %13’lük artışların ardından ivme korunmuş görünüyor.
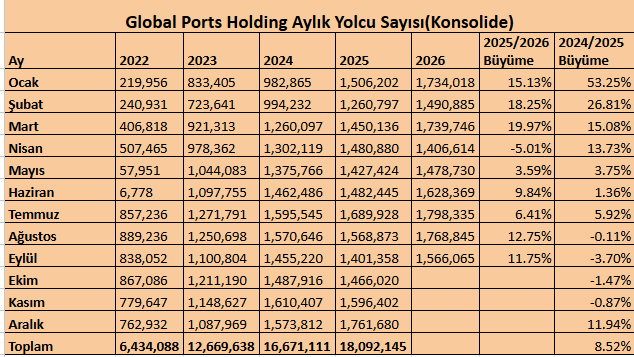
Ay sonuna doğru iki önemli liman haberi geldi. 26 Ekim’de dolaylı bağlı ortaklık Global Ports Holding, St. Vincent ve Grenadinler’in başkenti Kingstown’daki kruvaziyer limanı için 30 yıllık imtiyaz sözleşmesi imzaladı. Operasyonların 2027’nin ilk çeyreğinde başlaması bekleniyor ve limanın 2026/27 sezonunda 250 binin üzerinde yolcu ağırlaması öngörülüyor. 30 Ekim’de ise Barselona’daki imtiyaz sözleşmesinde yapılan değişikliğin onaylandığı açıklandı. Buna göre limanda toplam 104,5 milyon avroluk yatırımla 11.253 metrekarelik yeni bir terminal (Terminal C) inşa edilecek. Benim için daha önemli olan ikinci kısım. 2030’da sona erecek imtiyaz süresi 2050’ye uzatıldı ve 2053’e kadar ek uzatma opsiyonu var. Liman işletmeciliğinde imtiyaz süresi değerin en önemli belirleyicilerinden biri. Avrupa’nın en büyük kruvaziyer limanlarından birinde süreyi 20 yıl uzatmak, uzun vadeli değer açısından bence olumlu bir gelişme.
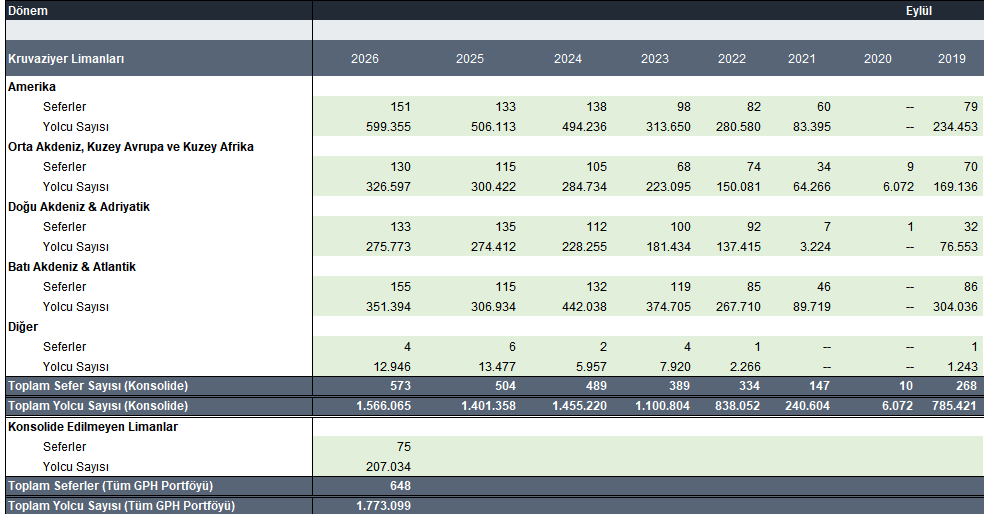
Ortaklık tarafında Mehmet Kutman alımlarını sürdürdü. 6 Ekim’de 16,88 liradan 500 bin, 8 Ekim’de 16,90 liradan 4 milyon adet pay aldı ve birlikte hareket ettiği taraflarla toplam payı %36,61’e çıktı. 15 Ekim’de ise Kutman’ın tek yatırımcısı olduğu Rota Portföy Abis Hisse Senedi Serbest Özel Fonu, şirket sermayesinin %17,18’i için pay satış bilgi formu yayımladı. Kutman bu payları fonun tasfiyesiyle birlikte yeniden doğrudan sahiplenmek istiyor ve toplam payı değişmeyecek. Özel fonlar üzerinden tutulan payların görünür hale gelmesi, MSCI’ın beklediği şeffaflık adımlarına da iyi bir örnek. Global en güvendiğim şirketlerimden biri olmaya devam ediyor.
RYGYO
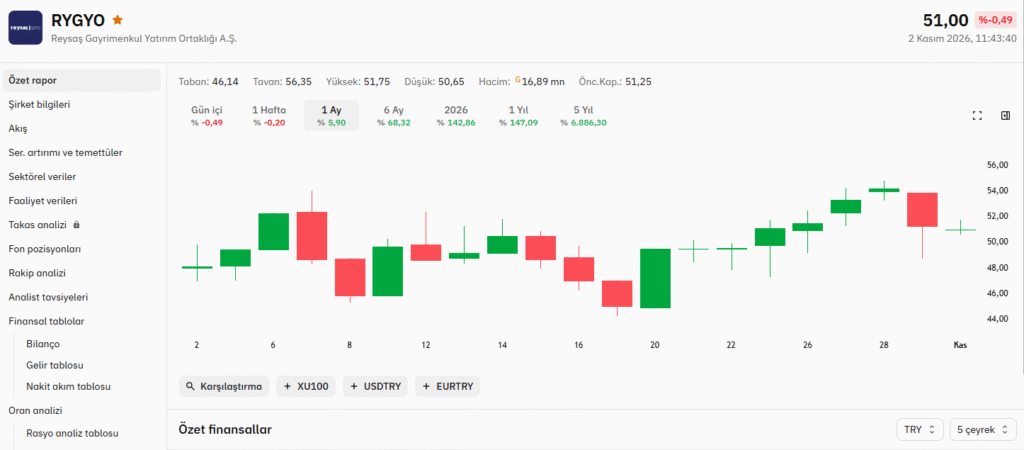
Reysaş GYO ekimde portföyümün en iyi performans gösteren hissesi oldu. 48,10’dan 51,25’e çıkarak %6,6 değer kazandı. 28 Ekim’de açıklanan üçüncü çeyrek bilançosunda dokuz aylık hasılat 3,16 milyar lira oldu. Enflasyon muhasebesi düzeltmeli rakamlarla geçen yılın aynı dönemindeki 3,45 milyar liraya göre reel bazda yaklaşık %8,6’lık bir düşüş var. FAVÖK 2,87 milyar lira ile %4,5 geriledi. 9 aylık net kar 3,82 milyar lira.
Büyüme tarafında ise bu ay iki somut adım geldi. 21 Ekim’de şirket, 2025’te Özelleştirme İdaresi ihalesiyle aldığı Tuzla’daki arsaların en büyüğü üzerinde 98.258 metrekare kapalı alana sahip depo için inşaat ruhsatı aldığını açıkladı. İnşaat 2 Kasım’da başlayacak ve projenin 30 Eylül 2027’ye kadar tamamlanması planlanıyor. 26 Ekim’de ise Adana Sarıçam’daki 37.257 metrekarelik depo için ruhsat alındı ve inşaat aynı gün başladı. Bu deponun 2027’nin ikinci çeyreğinde bitirilmesi hedefleniyor. İki proje birlikte yaklaşık 135 bin metrekare yeni kapalı alan anlamına geliyor. Tuzla’daki ikinci büyük parsel için de ruhsat sürecinin son aşamaya geldiği belirtiliyor. Depo portföyünün büyümesi zaten tezimin merkezinde duruyordu. Bu adımların kira gelirine yansımasını 2027 ve 2028’de görmeyi bekliyorum.
CVKMD
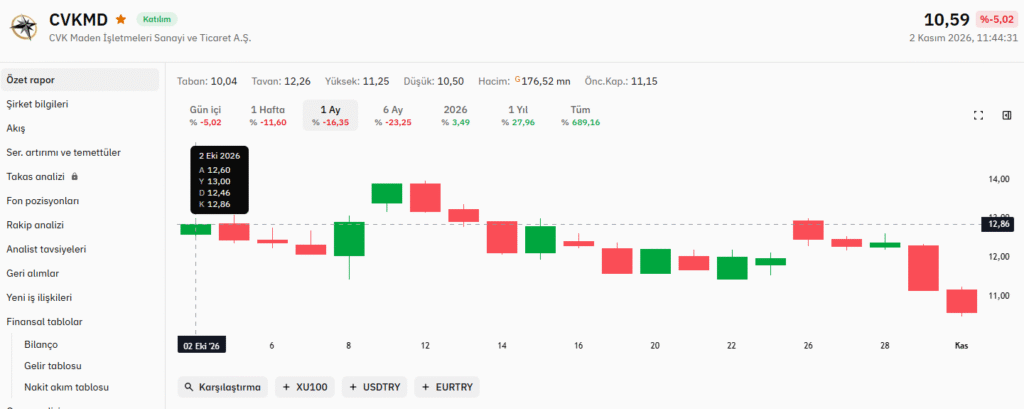
CVK Maden ekime geri alım programıyla başladı. Şirket 8 Ekim’de bir ay süreli, en fazla 100 milyon nominal payı, yani sermayenin %2,65’ini kapsayan ve 1,4 milyar liralık fon ayrılan bir program başlattı. Hisse bu haberin ardından 13,90 seviyesine kadar yükseldi. Ayın geri kalanında ise ons altındaki düşüşle birlikte geriledi. 30 Ekim’de madencilik endeksinin %9,86 düştüğü günde ayın en düşük seviyesine indi ve ekimi 11,15’ten kapattı. Aylık kayıp %7,9.
12 Ekim’de ise %96,2 oranında sahip olduğu bağlı ortaklığı Hayri Ögelman Madencilik’in halka arzı için SPK’ya başvurdu. Planlanan yapıda 250 milyon nominal pay sermaye artırımıyla, 125 milyon nominal pay ise ortak satışıyla halka arz edilecek. Ortak satışının 100 milyon nominal payı CVK Maden’den, 25 milyon nominal payı yönetim kurulu başkanı Hüseyin Çevik’ten geliyor. Yetkili aracı kurum Vakıf Yatırım. Bağlı ortaklığın borsada işlem görmesi grup içindeki değerin daha görünür olmasını sağlayabilir.
26 Ekim’de açıklanan üçüncü çeyrek bilançosu ise Sarıalan’ın etkisini göstermeye başladı. Dokuz aylık hasılat 5,58 milyar lira ile geçen yılın aynı dönemindeki 3,11 milyar liranın belirgin üzerinde. FAVÖK 807 milyon liradan 2,50 milyar liraya, ana ortaklığa ait net kar 508 milyon liradan 1,86 milyar liraya çıktı. Bilançoda da önemli bir değişim var. Haziran sonunda 3,93 milyar lira olan net borç eylül sonunda 1,46 milyar liraya indi, nakit ise 557 milyon liradan 3,19 milyar liraya yükseldi. Haftalık bültende geri alıma ayrılan 1,4 milyar liranın haziran sonundaki nakde göre yüksek olduğunu yazmıştım. Eylül sonu bilançosuyla bu açıdan tablo daha rahat görünüyor.
TATGD
Tat Gıda %11,5 geriledi ve ekimi 14,00 liradan kapattı. 26 Ekim’de açıklanan üçüncü çeyrek bilançosunu ayrıntılı olarak inceledim. Özetle şirket ciro kaybetti ama marj kazandı. Dokuz aylık reel hasılat %2 geriledi, buna karşılık dokuz aylık brüt kar %32,7 artarak 1,46 milyar liraya çıktı ve brüt marj %14,2’den %19,3’e yükseldi. Dokuz aylık serbest nakit akışı 911 milyon lira oldu ve net borç yıl sonuna göre %27 azaldı. Ana ortaklığa ait dokuz aylık net kar 482 milyon lira, geçen yıl aynı dönemde 67 milyon lira zarar vardı.
Üçüncü çeyrek domates işleme sezonu olduğu için şirket ciddi manada stok yapmış. Bu stokların önümüzeki çeyreklerde satışa ve serbest nakde dönmesini bekliyorum. Şirket çok çok ucuz çarpanlarla fiyatlanıyor.
TUPRS
Tüpraş bu ay ilginç bir ayrışma yaşadı. Brent %14,7 yükselirken hisse %8,7 geriledi, 376,25’ten 343,50’ye indi ve ayı en düşük seviyesine yakın kapattı. Petrol fiyatının yükselmesi rafineri için her zaman olumlu değil. Belirleyici olan ürün fiyatlarıyla ham petrol arasındaki fark, yani rafineri marjı. Ekimde Rusya ve Orta Doğu’daki rafineri kesintileri dizel fiyatlarını yukarı taşıdı, bu da marjlar açısından destekleyici olabilir. Hissedeki düşüşün daha çok genel piyasadaki satış baskısıyla ilgili olduğunu düşünüyorum.
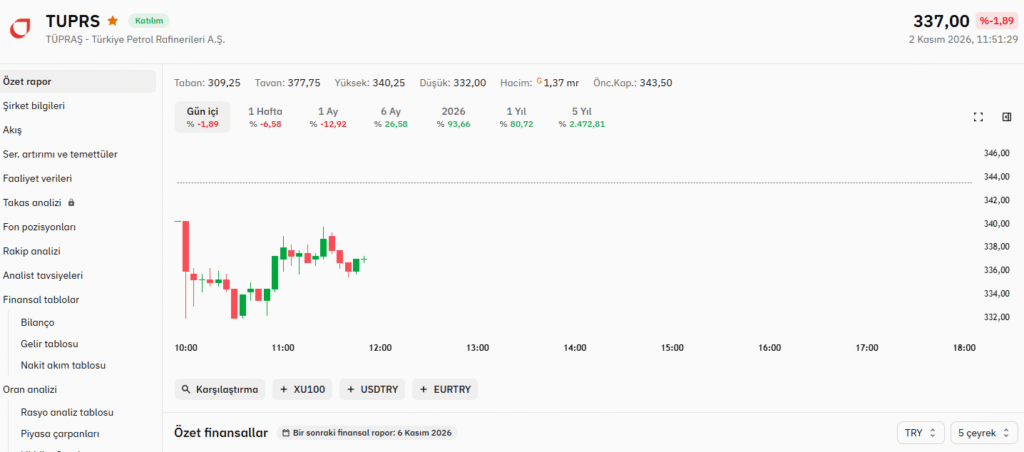
Üçüncü çeyrek bilançosu 6 Kasım’da açıklanacak. Eylül marj verilerinin iyi geldiğini haftalık bültende yazmıştım. Güçlü bir çeyrek ve ardından yine yüksek bir temettü bekliyorum, ama bunu bilanço geldiğinde göreceğiz.
ISMEN
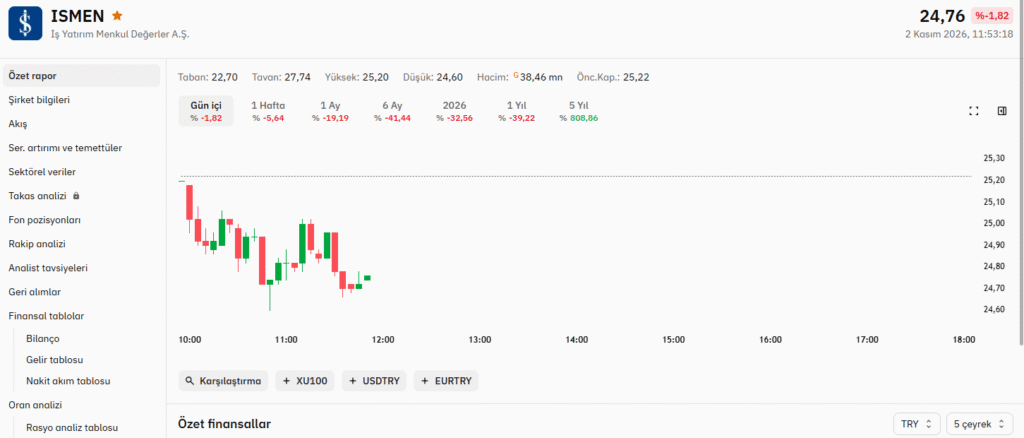
İş Yatırım ekimde %14,9 geriledi ve 25,22’den kapattı. Tezimin faiz indirim döngüsüne bağlı olduğunu yazmıştım ve ekimde ilk adım geldi. Buna rağmen hisse bankacılık endeksinin yaklaşık üç katı kadar değer kaybetti. Bence burada iki etken var. Birincisi fon krizinin aracı kurum ve portföy yönetimi tarafına yönelik algıyı bozması. İkincisi işlem hacmindeki düşüş. BIST 100’de günlük ortalama hacmin kriz öncesine göre neredeyse yarıya inmesi, aracı kurumların komisyon gelirleri için doğrudan olumsuz. Ayrıca kredili işlemlerde de sert düşüşler var. Bunun yanında 5 adet aracı kurumun faaliyetlerine son vermiş olması diğer kurumların payını artıracaktır. Geçen ay da yazdığım gibi üçüncü çeyrek bilançosu zayıf gelirse pozisyonu yeniden değerlendireceğim.
TRCAS
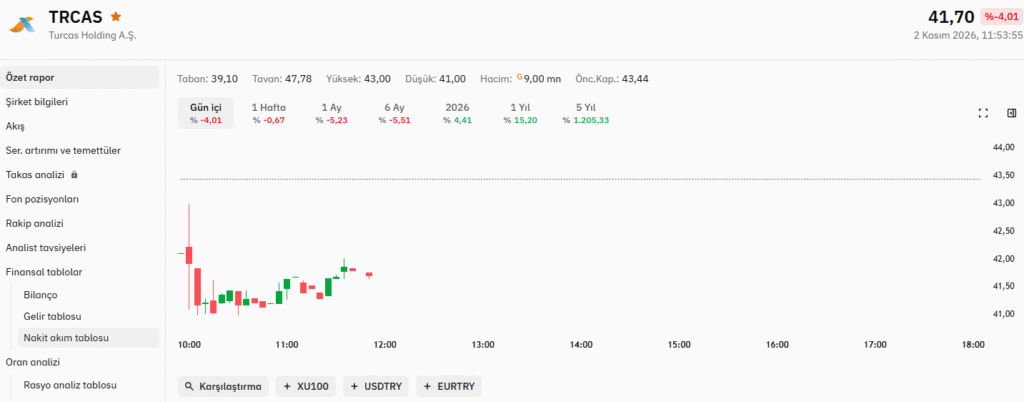
Turcas ekimi %5,2 yükselişle 43,44’ten kapattı ve portföyde ayı artıda kapatan üç şirketten biri oldu. 22 Ekim’de %30 oranındaki iştiraki Shell & Turcas Petrol’ün 2025 yılı karından 2,5 milyar liralık kar dağıtımı kararı aldığını ve Turcas payına düşen 750 milyon liranın hesaplarına geçtiğini açıkladı. Burada şirketin beklentisi 450 milyon TL idi. 30 Ekim kapanışıyla Turcas’ın piyasa değeri yaklaşık 11,1 milyar lira. Yani tek seferde gelen bu nakit piyasa değerinin yaklaşık %7’sine denk geliyor. Bu nakdin ortaklara temettü olarak mı dağıtılacağını yoksa yeni yatırımlarda mı kullanılacağını takip edeceğim.
Eurobond Portföyü
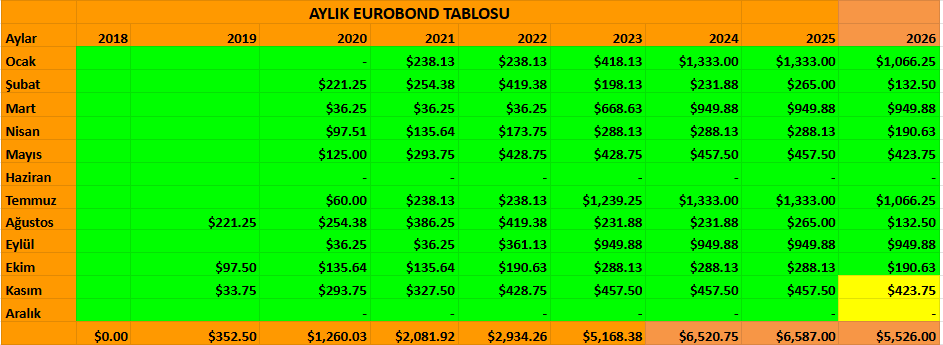
Ekim ayında eurobond portföyünde herhangi bir değişiklik yapmadım. Toplamda 190 $ kupon geliri elde ettim. Türkiye’nin 5 yıllık CDS’i eylülde 251 baz puana yükselmişti, ekimde ise 240 ile 260 baz puan arasında yatay bir seyir izledi. Fon krizinin etkisi şimdilik risk primine ek bir yük getirmiyor gibi görünüyor. Eurobond fiyatları için asıl baskı küresel faizlerden geliyor. ABD 10 yıllık tahvil faizi ayın ilk haftasında %5,36 ile 2002’den bu yana en yüksek seviyeyi gördü, ay ortasında hisse satışıyla birlikte %5’in biraz altına geriledi ve 28 Ekim’de yeniden %5’in üzerinde kapattı. Fed’in aralıkta faiz artırma ihtimali masada kaldıkça bu baskının kısa sürede kalkmasını beklemiyorum.
ABD Portföyü
Yurt dışında ekimin ana başlıkları yapay zeka hisselerindeki satış ve Fed’in bir sonraki adımı oldu. S&P 500 ayın ilk haftasında 7.819 ile rekor kapanış yaptı. Sonrasında Broadcom CEO’su Hock Tan’ın yapay zeka yatırımlarını kumarhane davranışına benzetmesi ve ASML’nin talebi tam karşılayamadığını söylemesi çip hisselerinde bir satış dalgası başlattı. Güney Kore’nin Kospi 200 endeksi 15 Ekim’i 16 Ekim’e bağlayan gece %8’in üzerinde düştü ve devre kesiciler devreye girdi. Ay ortasında açıklanan eylül enflasyonu satışı derinleştirdi. ABD’de TÜFE yıllık %3,7’ye çıktı ve beklentiyi aştı, ardından gelen ÜFE ise yıllık %6,3 oldu. Ayın son günlerinde de Amazon ve Intel’in bilançoları yapay zekaya yapılan dev yatırımların ne zaman karşılık vereceği sorusunu yeniden gündeme getirdi. Intel tek günde %30’un üzerinde değer kaybetti.
S&P 500 ekimi %0,9 düşüşle tamamladı, teknoloji ağırlıklı Nasdaq %6,6 geriledi, Dow Jones ise %1,7 yükseldi. Geçen ay yüksek faiz ortamında yatırımcıların büyüme hikayesi olan teknoloji şirketlerini tercih ettiğini yazmıştım. Ekimde bu tercih tersine döndü. Kendi portföyümde herhangi bir alım ya da satım yapmadım. Kızımın portföyüne az miktarda VOO ekledik.
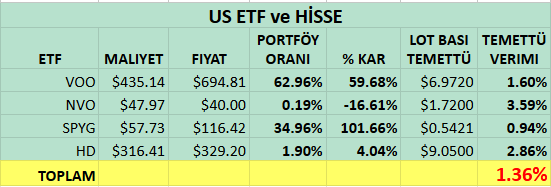
Duruşumu değiştirmiyorum. Değerlemeler hala sorunlu, 10 yıllık tahvil %5 civarında getiri sunuyor ve Fed’in bir artırım daha yapma ihtimali yüksek. Bu ortamda pozisyon büyütmek yerine düzenli ve ölçülü alımla ilerlemeyi tercih ediyorum.
Bitcoin
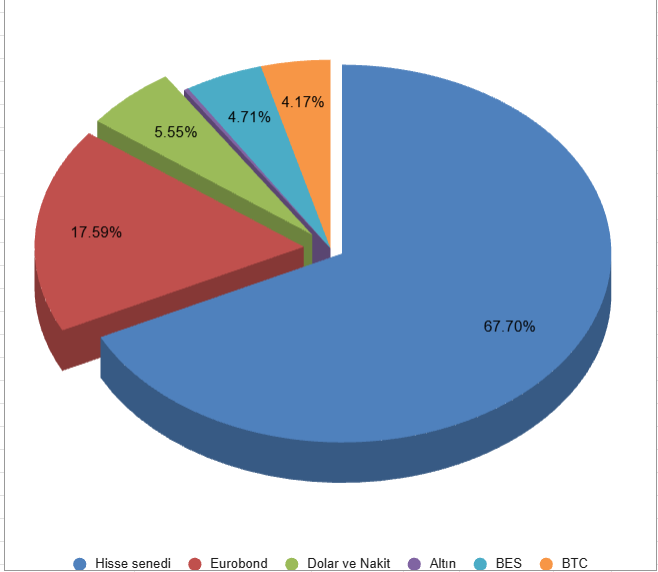
Bitcoin de bu ay geriledi. 83,7 bin dolardan 77,6 bin dolara inerek ayı yaklaşık %7,3 kayıpla tamamladı. Ay içinde 87,2 bin ile 76,3 bin dolar arasında dalgalandı. Eylülde teknoloji hisseleriyle birlikte yükselen Bitcoin, ekimde onlarla birlikte geriledi. Ay içinde az miktarda alım yapmayı sürdürdüm. Güncel durumda BTC, toplam portföyüm içerisinde %4.2 paya ulaştı.
Toparlayacak olursam,
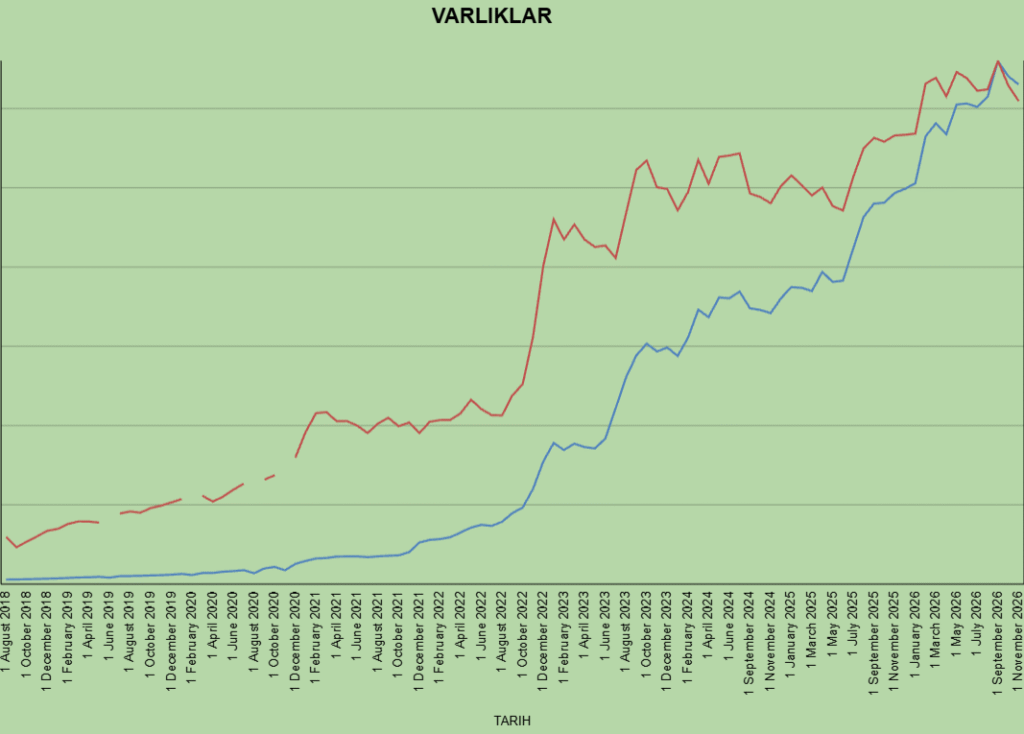
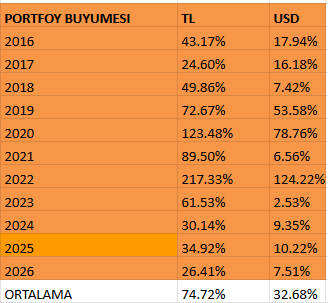
BIST 100’ün TL bazında %9,94, dolar bazında yaklaşık %11,6 gerilediği ekim ayında toplam portföyüm TL bazında %1.62, dolar bazında ise %3.12 geriledi. Son iki ayda BIST 100’ün kaybı yaklaşık %25’e ulaşırken portföyüm yalnızca %4.7 düştü. Bu ayın ana teması bence sabır oldu. Fon krizinin hukuki çerçevesi netleşti ve ödemeler başladı, Merkez Bankası faiz indirimine döndü. Ama MSCI’ın uyarısı, yabancı satışı ve küresel teknoloji satışı piyasanın toparlanmasına izin vermedi. Yurt dışında Fed şahin duruşunu korudu, petrol 110 doların üzerine yerleşti, altın ve Bitcoin ise geriledi.
Bu tür aylar bana Seneca’nın Lucilius’a yazdığı mektuplardaki bir fikri hatırlatıyor. Seneca, çoğu zaman gerçekte olandan çok kafamızda büyüttüğümüz şeylerden acı çektiğimizi söyler. Ekranda iki ayda %25 düşen bir endeks gördüğümde yaptığım ilk şey, sahip olduğum şirketlerin bilançolarına bakmak oluyor. Bu ay açıklanan bilançolarda gördüğüm tablo ile ekrandaki fiyatlar arasında büyük bir fark var. Fiyatın bu farkı ne zaman kapatacağını bilmiyorum ve bunu kontrol edemiyorum. Kontrol edebildiğim şeyler neye sahip olduğumu bilmek, planıma sadık kalmak ve birikimimi tek bir ülkeye ya da tek bir piyasaya bağlamamak. Yolculuğun 100. ayında bunun bana kazandırdığı en değerli şeyin, bu tür ayları paniğe kapılmadan geçirebilmek olduğunu düşünüyorum.
Okuduğunuz için teşekkür ederim.
Bay Tutumlu

İlk yorum yapan siz olun